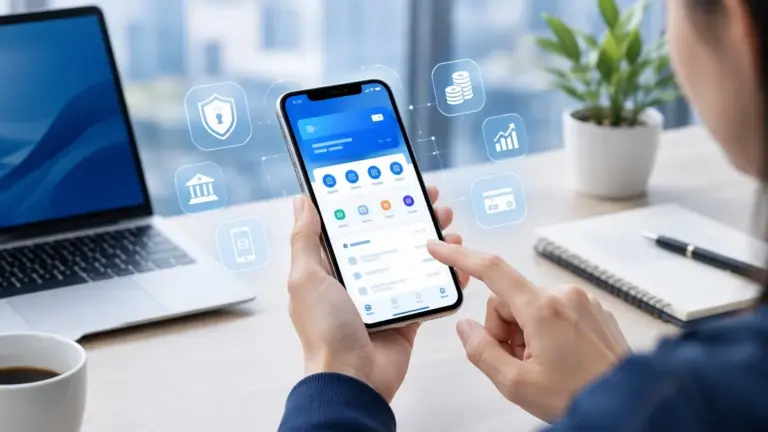
Layanan perbankan digital di Indonesia terus memfasilitasi kebutuhan transaksi finansial masyarakat di berbagai wilayah, mulai dari Bandung hingga Kupang. PT Bank Rakyat Indonesia menghadirkan pembaruan sistem melalui aplikasi brimo resmi yang sebelumnya dikenal nasabah sebagai BRI Mobile.
Platform mobile banking ini mengintegrasikan sarana administrasi tabungan, pembayaran digital, hingga pengelolaan anggaran harian.
Pembukaan Rekening Digital dan Tarik Tunai Tanpa Kartu
Calon nasabah kini dapat membuka rekening baru Bank Rakyat Indonesia langsung dari perangkat telepon pintar tanpa harus mendatangi kantor cabang fisik. Proses registrasi mandiri ini memanfaatkan verifikasi data diri serta verifikasi tatap muka berbasis video atau know your customer secara digital di dalam sistem.
Baca Juga: Aplikasi BRImo Error? Coba Beberapa Cara Mengatasinya
Metode verifikasi digital tersebut memangkas tahapan verifikasi manual di loket perbankan dengan tetap menerapkan pencocokan identitas pengguna. Setelah rekening aktif, nasabah dapat mengakses dana simpanan secara langsung untuk berbagai keperluan operasional harian.
Selain kemudahan registrasi, nasabah dapat memanfaatkan fitur Cardless Withdrawal untuk melakukan penarikan uang tunai di mesin ATM BRI tanpa memakai kartu debit fisik. Mekanisme tarik tunai tanpa kartu ini mengandalkan kode otentikasi yang dihasilkan dari aplikasi perbankan saat berada di depan mesin anjungan tunai mandiri.
Transaksi Antarnegara dan Ekosistem Pembayaran Digital
Untuk kebutuhan pengiriman dana lintas batas pada tahun 2023, sistem perbankan ini telah mendukung transfer internasional yang menjangkau lebih dari 160 negara. Jaringan pengiriman dana lintas negara tersebut menghubungkan nasabah perbankan domestik dengan berbagai rekening penerima di luar negeri.
Baca Juga: Inilah Penyebab dan Cara Mengatasi Aplikasi BRImo Tidak Bisa Dibuka
Di dalam negeri, sistem transaksi nontunai didukung oleh integrasi standar pembayaran menggunakan QRIS. Nasabah cukup memindai kode QR yang tersedia di gerai pembayaran untuk menyelesaikan proses transaksi belanja secara instan.
Platform ini juga mengakomodasi transaksi isi ulang saldo untuk berbagai layanan dompet digital populer di Indonesia. Pengguna dapat melakukan top-up saldo ke platform GoPay, OVO, DANA, hingga ShopeePay langsung dari sumber dana rekening tabungan secara terpadu.
Fitur Manajemen Finansial dan Proteksi Biometrik
Nasabah dapat memantau pergerakan kas pribadi melalui fitur Personal Financial Management yang tersedia di dalam antarmuka layanan. Fitur ini menyajikan analisis ringkasan pemasukan dan pengeluaran secara terstruktur untuk membantu melacak alur arus kas.
Baca Juga: Kenapa BRImo Terblokir? Penyebab, Solusi, dan Tips Mencegahnya
Ringkasan arus kas yang tersaji memudahkan evaluasi riwayat belanja dan pemantauan pos dana simpanan dalam periode tertentu. Analisis keuangan personal ini bekerja secara otomatis berdasarkan catatan mutasi transaksi debit maupun kredit pengguna.
Dari sisi perlindungan data dan akses, platform digital ini menerapkan sistem keamanan berbasis otentikasi biometrik. Pengguna dapat mengaktifkan sensor sidik jari atau pemindai Face ID untuk masuk ke akun dan memvalidasi perintah transaksi perbankan.
Penerapan sensor biometrik berfungsi sebagai lapisan proteksi tambahan guna meminimalkan risiko akses tidak sah dari pihak ketiga. Metode pemindaian fisik biologis tersebut mempersingkat otorisasi masuk tanpa mengorbankan parameter keamanan akun perbankan.
Akses Unduhan dan Distribusi Aplikasi Resmi
Untuk memastikan keamanan data nasabah saat bertransaksi, pengguna disarankan selalu mengunduh aplikasi brimo resmi melalui saluran distribusi perangkat lunak terpercaya. Distribusi digital platform perbankan ini disediakan secara sah melalui Google Play Store bagi pengguna Android serta App Store bagi pengguna iOS.
Pemasangan aplikasi dari toko distribusi resmi memastikan pengguna mendapatkan berkas instalasi orisinal yang telah melalui proses kurasi platform. Langkah ini menjadi prosedur standar perbankan guna menghindarkan nasabah dari potensi penyalahgunaan berkas tiruan yang beredar di luar saluran terverifikasi.
Implikasi Teknis Verifikasi Identitas Digital dan Pembukaan Rekening Mandiri
Penerapan proses verifikasi data diri serta pencocokan visual melalui panggilan video di dalam aplikasi menghadirkan perubahan mendasar pada tata kelola administrasi perbankan. Metode identifikasi digital ini memadukan validasi dokumen kependudukan dengan pengenalan wajah pengguna secara langsung di dalam sistem perangkat lunak.
Pendekatan tersebut menghilangkan keharusan nasabah untuk bertatap muka secara langsung dengan petugas layanan pelanggan di kantor operasional.
Dari sudut pandang efisiensi operasional, eliminasi prosedur manual memberikan fleksibilitas tinggi bagi masyarakat yang memiliki kendala jarak geografis maupun keterbatasan waktu kerja harian. Masyarakat di wilayah terpencil kini memiliki peluang akses kepemilikan rekening tabungan yang setara dengan penduduk di perkotaan besar.
Hal ini mendorong percepatan pemerataan penetrasi sektor jasa keuangan formal hingga ke pelosok daerah.
Secara fungsional, integrasi sistem registrasi digital juga meminimalkan tumpukan berkas fisik yang biasanya memerlukan ruang penyimpanan arsip khusus perbankan. Seluruh berkas identitas diproses dalam bentuk data terenkripsi yang tersimpan secara terpusat pada pangkalan data institusi perbankan.
Dengan demikian, risiko kerusakan atau kehilangan dokumen fisik akibat penanganan manual dapat diminimalkan secara sistematis.
Mekanisme Keamanan pada Transaksi Tarik Tunai Tanpa Kartu Fisik
Fitur penarikan uang tunai tanpa menggunakan kartu fisik atau Cardless Withdrawal mengandalkan mekanisme tokenisasi dinamis yang diproduksi secara langsung oleh aplikasi. Saat nasabah mengajukan permintaan penarikan, sistem perbankan menghasilkan kombinasi kode identifikasi acak yang memiliki masa kedaluwarsa terbatas.
Kode sementara tersebut berfungsi sebagai kunci otorisasi tunggal saat dimasukkan ke dalam antarmuka mesin anjungan tunai mandiri.
Metode penarikan dana modern ini memberikan perlindungan tambahan terhadap ancaman pembajakan data kartu fisik seperti praktik penggandaan data strip magnetik. Mesin penarik uang tidak lagi perlu membaca strip magnetik atau cip dari kartu debit konvensional, sehingga celah kejahatan penggandaan kartu di mesin ATM dapat ditiadakan.
Nasabah dapat melakukan penarikan dana tunai secara tenang di berbagai titik lokasi mesin anjungan tunai mandiri.
Kondisi pemakaian fitur ini sangat menguntungkan nasabah yang menghadapi situasi darurat, seperti saat dompet fisik tertinggal di rumah atau mengalami kerusakan fisik pada kartu debit. Selama perangkat telepon pintar terhubung dengan jaringan internet dan akun perbankan aktif, akses terhadap ketersediaan uang tunai tetap dapat terpenuhi secara mandiri.
Fleksibilitas ini menjaga kelancaran pemenuhan kebutuhan transaksi tunai harian di berbagai situasi mendesak.
Dinamika Jaringan Pengiriman Dana Antarnegara
Kemampuan pengiriman dana lintas batas yang menjangkau lebih dari 160 negara mencerminkan integrasi infrastruktur perbankan domestik dengan jaringan transmisi keuangan internasional. Proses pengiriman dana valuta asing secara langsung dari aplikasi perbankan memangkas alur birokrasi pengiriman uang konvensional yang sebelumnya menuntut pengisian formulir fisik di kantor cabang.
Sistem secara mandiri melakukan konversi nilai mata uang dan mengarahkan dana menuju bank tujuan di negara penerima.
Fasilitas transfer internasional ini sangat bermanfaat bagi nasabah yang memiliki anggota keluarga yang menempuh pendidikan di luar negeri, pekerja migran, maupun pelaku usaha perdagangan lintas negara. Pengguna tidak perlu lagi mendatangi lembaga penyedia jasa pengiriman uang pihak ketiga yang sering kali memerlukan waktu antrean panjang.
Keberadaan jaringan pengiriman global ini menghadirkan kepastian alur pengiriman dana secara langsung dari genggaman tangan.
Selain kemudahan aksesibilitas, sistem transfer lintas batas terpadu ini menyajikan rincian biaya transaksi dan konversi mata uang secara transparan sebelum proses pengiriman divalidasi. Nasabah memperoleh kejelasan informasi mengenai total beban biaya serta perkiraan waktu tibanya dana di rekening penerima luar negeri.
Transparansi data tersebut mempermudah perhitungan anggaran operasional pengiriman tanpa kekhawatiran timbulnya biaya tersembunyi.
Peran Integrasi QRIS dan Konsolidasi Dompet Digital Terpadu
Dukungan terhadap sistem pembayaran kode QR berbasis QRIS menyederhanakan transaksi belanja nasabah pada berbagai tingkatan pedagang, mulai dari usaha mikro hingga pusat perbelanjaan. Penggunaan standar pembayaran terpadu ini meniadakan ketergantungan terhadap penyediaan uang kembalian pecahan kecil dan mempercepat durasi antrean di kasir pembayaran.
Nasabah hanya perlu mengarahkan kamera perangkat genggam ke arah kode QR untuk mendebit saldo tabungan secara seketika.
Di samping transaksi pembayaran langsung di gerai usaha, konsolidasi fasilitas pengisian saldo untuk dompet digital seperti GoPay, OVO, DANA, dan ShopeePay memusatkan pengelolaan dana belanja harian. Nasabah tidak perlu lagi berpindah antarplatform atau menggunakan metode pembayaran terpisah untuk mengisi kembali saldo dompet digital yang digunakan untuk berbagai keperluan jasa daring.
Seluruh akses pengisian saldo terhubung langsung dengan rekening tabungan utama.
Kondisi integrasi ekosistem pembayaran ini memberikan efisiensi transaksi bagi masyarakat yang aktif menggunakan berbagai layanan berbasis aplikasi dalam kehidupan harian. Nasabah dapat mengontrol distribusi likuiditas simpanan secara fleksibel sesuai dengan preferensi ekosistem layanan yang paling sering digunakan.
Sentralisasi pembayaran ini menciptakan alur transaksi keuangan yang teratur dan terdokumentasi rapi di dalam riwayat mutasi rekening.
Relevansi Fitur Personal Financial Management terhadap Kedisiplinan Arus Kas
Penyediaan fitur Personal Financial Management berfungsi sebagai instrumen pencatatan keuangan otomatis yang mengelompokkan setiap transaksi masuk dan keluar secara sistematis. Sistem perbankan membaca riwayat mutasi debit dan kredit pengguna, kemudian mengkategorikannya ke dalam pos anggaran yang terstruktur.
Fitur ini membantu nasabah memahami pola konsumsi pribadi tanpa harus menyusun pembukuan keuangan manual di buku catatan terpisah.
Evaluasi berkala terhadap grafik pemasukan dan pengeluaran memungkinkan nasabah mengidentifikasi pos pembelanjaan yang paling mendominasi alur pengeluaran kas harian. Dengan memahami pola arus kas pribadi, pengguna dapat menetapkan batasan pengeluaran konsumtif serta menyisihkan porsi dana yang lebih tepat untuk simpanan masa depan.
Pemantauan teratur ini membentuk kedisiplinan finansial jangka panjang bagi para pekerja maupun profesional muda.
Fitur analisis keuangan ini juga mempermudah proses evaluasi kesehatan finansial pada akhir periode pembukuan bulanan. Pengguna dapat langsung melihat perbandingan antara jumlah dana yang masuk dengan total akumulasi penarikan yang telah terjadi sepanjang bulan berjalan.
Ketersediaan visualisasi data tersebut memberikan gambaran nyata mengenai stabilitas keuangan pribadi sebagai bahan pertimbangan keputusan konsumsi berikutnya.
Keunggulan Parameter Keamanan Otentikasi Biometrik Perangkat Bergerak
Penerapan sensor biometrik berupa pemindaian sidik jari dan Face ID menghadirkan standar proteksi yang mengandalkan keunikan karakteristik fisik pengguna. Berbeda dengan kode sandi atau nomor PIN yang rentan terhadap ancaman pengintipan langsung saat berada di ruang publik, data biologis manusia sangat sulit untuk ditiru atau dipindahtangankan kepada pihak lain.
Pendekatan keamanan ini memastikan bahwa akses akun perbankan hanya dapat dibuka oleh pemilik perangkat yang sah.
Selain meningkatkan derajat keamanan sistemik, penggunaan otentikasi biometrik mempercepat proses validasi saat nasabah ingin menyelesaikan transaksi perbankan dalam mobilitas tinggi. Pengguna tidak perlu mengetikkan deretan angka atau karakter sandi yang rumit secara berulang-ulang di depan layar telepon pintar.
Cukup dengan menempelkan jari pada sensor atau mengarahkan kamera ke wajah, verifikasi otorisasi transaksi dapat terselesaikan dalam waktu singkat.
Kombinasi antara kemudahan akses fisik dan ketangguhan proteksi data biometrik menciptakan keseimbangan fungsional pada aplikasi perbankan modern. Nasabah mendapatkan perlindungan akun tingkat lanjut tanpa harus mengorbankan kecepatan akses saat berada di situasi mendesak.
Parameter proteksi biometrik ini telah menjadi standar pengamanan industri perangkat lunak finansial guna mencegah tindak kejahatan siber yang menyasar rekening perbankan.
Signifikansi Jalur Distribusi Resmi pada Ekosistem Perangkat Bergerak
Ketersediaan aplikasi perbankan di etalase resmi seperti Google Play Store untuk perangkat Android dan App Store untuk perangkat iOS memberikan jaminan integritas perangkat lunak bagi nasabah. Toko aplikasi resmi menerapkan protokol kurasi dan penyaringan ketat terhadap setiap pembaruan kode program sebelum berkas instalasi diizinkan untuk diunduh oleh publik.
Pengujian otomatis dan berkala tersebut ditujukan untuk mendeteksi potensi kerentanan serta memastikan ketiadaan program berbahaya di dalam sistem.
Mengunduh berkas aplikasi perbankan dari sumber luar atau saluran tidak resmi membawa risiko fatal berupa penyisipan perangkat perusak yang dapat membaca data perbankan secara diam-diam. Berkas tiruan yang beredar bebas di luar pengawasan toko aplikasi resmi sering kali dimodifikasi pihak tidak bertanggung jawab untuk mencuri kredensial akun nasabah.
Oleh sebab itu, kepatuhan nasabah untuk selalu memanfaatkan saluran distribusi resmi merupakan benteng pertahanan pertama dalam menjaga keamanan data perbankan digital.
Melalui saluran distribusi resmi, nasabah juga menerima pemberitahuan pembaruan perangkat lunak secara berkala untuk menutup potensi celah keamanan yang ditemukan oleh pengembang. Pemutakhiran sistemik ini memastikan bahwa aplikasi yang berjalan pada perangkat pengguna selalu berada dalam kondisi kinerja stabil serta kompatibel dengan pembaruan sistem operasi telepon pintar.
Rutinitas pembaruan berkas dari toko aplikasi resmi menjamin kesinambungan perlindungan transaksi perbankan nasabah setiap waktu.

Leave a Comment