Manajemen PT Telkom Indonesia (Persero) Tbk memutuskan menginjak gas lebih cepat pada program pembelian kembali saham (buyback). Perusahaan menyiapkan langkah percepatan atas plafon buyback maksimal Rp4 triliun yang sudah mendapat lampu hijau dalam Rapat Umum Pemegang Saham Tahunan (RUPST) 8 Juni 2026.
Yang menarik, ruang yang tersisa masih sangat tebal. Per 19 Oktober 2026, alokasi buyback yang belum terpakai masih di atas Rp3 triliun. Artinya, dari plafon Rp4 triliun, baru sekitar seperempat yang sudah dieksekusi dalam empat bulan pertama periode program.
Periode buyback sendiri berjalan 12 bulan, dihitung sejak 9 Juni 2026 sampai 8 Juni 2027. Dengan sisa waktu sekitar delapan bulan dan dana yang masih menganggur di atas Rp3 triliun, percepatan pelaksanaan menjadi pilihan logis bila manajemen ingin program ini benar-benar terasa di pasar, bukan sekadar tersimpan sebagai rencana di atas kertas.
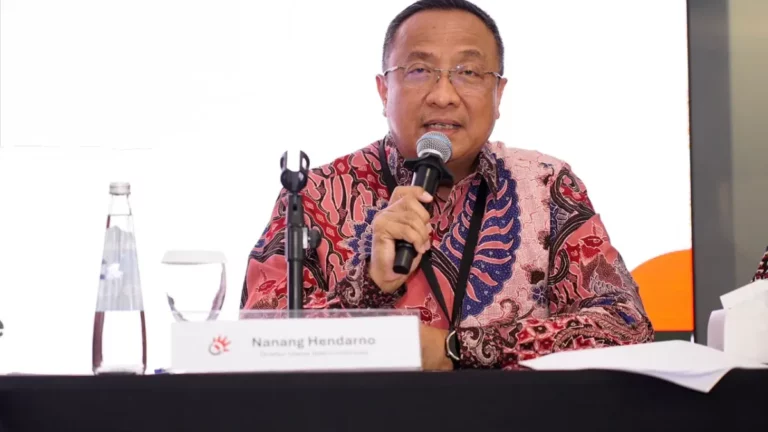
Direktur Utama Telkom Nanang Hendarno menempatkan buyback sebagai pernyataan keyakinan, bukan sekadar aksi korporasi musiman. Menurutnya, keputusan mengevaluasi dan mempercepat pembelian saham tetap dibingkai disiplin alokasi modal, dengan latar keyakinan manajemen pada fundamental bisnis yang solid dan prospek jangka panjang Perseroan.
Ia juga mengaitkan langkah ini dengan transformasi TelkomGroup melalui strategi TLKM 30 yang diarahkan untuk mengoptimalkan potensi bisnis dan mengangkat nilai perusahaan. Bagi pemegang saham, pesan yang ingin dikirim cukup jelas: manajemen menilai harga saham saat ini belum sepenuhnya mencerminkan nilai bisnis yang sedang dibangun.
Dari sisi pendanaan, Direktur Keuangan dan Manajemen Risiko Telkom Angelo memastikan program buyback dibiayai kas internal Perseroan. Tidak ada utang baru, tidak ada penambahan beban bunga. Pelaksanaannya pun memperhatikan kebutuhan likuiditas serta prioritas alokasi modal agar ruang gerak keuangan perusahaan tetap lentur.
Penentuan waktu dan besaran pembelian, menurut perusahaan, mempertimbangkan kondisi pasar, posisi kas, serta kebutuhan operasional dan investasi sesuai ketentuan yang berlaku. Ini poin yang sering terlewat pembaca: buyback bukan janji membeli dalam jumlah dan tanggal tertentu, melainkan mandat dengan plafon yang eksekusinya menyesuaikan kondisi lapangan.
Angelo menegaskan setiap keputusan penggunaan modal harus sejalan dengan prioritas strategis TelkomGroup, sekaligus menjaga kesehatan keuangan agar mampu menopang pertumbuhan berkelanjutan. Dalam bahasa sederhana: buyback harus jalan, tetapi belanja infrastruktur dan operasional tidak boleh terganggu karenanya.
Percepatan buyback tidak berdiri sendiri. Langkah ini menyambung dengan agenda Telkom bertransisi menjadi Strategic Holding lewat model Holding Company–Operating Company (HoldCo–OpCo). Dalam skema itu, Telkom lebih berperan sebagai pengelola portofolio dan pencipta nilai, sementara entitas operasional bergerak lebih lincah di masing-masing lini bisnis.
Sejalan dengan itu, Telkom mengakselerasi penataan portofolio dan efisiensi untuk memperkuat kinerja operasional. Inisiatif tersebut diarahkan untuk menebalkan margin EBITDA dan mendukung pertumbuhan bisnis berkelanjutan sebagai fondasi penciptaan nilai bagi pemegang saham.
Karena itu, buyback sebaiknya dibaca sebagai bagian dari satu paket: penataan portofolio, efisiensi, dan pengembalian modal ke pemegang saham. Ketiganya bergerak bersamaan. Upaya membangun payung transformasi AI, cloud, dan keamanan siber di level grup menjadi sisi lain dari agenda yang sama, begitu pula strategi pertumbuhan berkelanjutan lewat bisnis infrastruktur digital.
Secara mekanis, buyback mengurangi jumlah saham beredar. Bila laba bersih stabil, laba per saham (EPS) ikut terangkat tanpa perlu kenaikan pendapatan. Efeknya terasa pada rasio valuasi dan, bila pasar merespons positif, pada harga saham itu sendiri.
Tetapi ada catatan penting. Buyback bukan obat instan. Nilai jangka panjang tetap bergantung pada kinerja operasional, pertumbuhan pendapatan, dan eksekusi transformasi. Program ini lebih tepat dilihat sebagai bantalan sekaligus sinyal, bukan pengganti perbaikan fundamental. Kinerja kuartalan perusahaan, misalnya, tetap menjadi indikator yang lebih jujur soal arah bisnis.
Dari sisi kas, sisa alokasi di atas Rp3 triliun memberi manajemen ruang untuk bergerak selektif. Mereka bisa menunggu momen harga yang dinilai murah, tanpa harus berburu di harga berapa pun. Pendekatan ini konsisten dengan gaya pengelolaan modal yang hati-hati, meski di sisi lain membuat dampak buyback ke pasar tidak serta-merta besar dalam waktu singkat.
Perlu diingat juga, buyback bukan satu-satunya jalur pengembalian modal. Telkom selama ini dikenal rutin membagikan dividen dengan payout ratio tinggi. Kombinasi dividen tunai dan buyback membuat total imbal hasil ke pemegang saham menjadi lebih tebal, dengan catatan arus kas tetap sehat. Bagi investor yang menghitung total shareholder return, dua instrumen ini sebaiknya dibaca bersama, bukan terpisah.
Di sisi lain, percepatan buyback bisa dibaca sebagai sinyal bahwa manajemen melihat harga saham saat ini berada di bawah nilai wajar. Namun sinyal seperti ini hanya kuat bila diikuti realisasi pembelian yang tercatat di keterbukaan informasi. Tanpa eksekusi, plafon besar tidak berarti banyak bagi pasar.
Yang perlu dicermati publik adalah realisasi. Plafon Rp4 triliun sudah ada, periodenya jelas, dan dananya disebut berasal dari kas internal. Tinggal bagaimana eksekusi bulanan berjalan sampai 8 Juni 2027. Bila percepatan benar-benar dilakukan, pasar akan melihatnya dari keterbukaan informasi rutin soal jumlah saham yang dibeli kembali.
Untuk sekarang, sinyal yang dikirim Telkom cukup lugas: mereka punya kas, punya plafon, dan memilih memakainya lebih cepat. Bagi investor jangka panjang, itu informasi yang layak dicatat, dengan tetap menaruh perhatian pada kinerja Telkom di sepanjang 2026 sebagai pembanding utama.
Baca Juga:

Leave a Comment